Les superprofits occupent régulièrement le débat économique et fiscal. Mais derrière ce terme commode se cachent des réalités très différentes. Que disent réellement les chiffres sur la répartition de la richesse entre travail et capital, en France et dans le monde ?
A lire dans cet article
💶Le superprofit, cette notion qui dispense parfois de compter
Il existe des mots dont le succès politique est inversement proportionnel à la précision économique. Le « superprofit » appartient à cette catégorie.
Dans le débat public, il désigne indifféremment le bénéfice record d’une multinationale, une hausse spectaculaire de rentabilité, les gains inattendus d’un secteur ou, plus simplement, le résultat d’une entreprise jugé trop important.
Pourtant, ces situations ne sont pas équivalentes.
Un bénéfice élevé n’est pas nécessairement excessif. À l’inverse, une entreprise peut dégager une rente économique importante sans jamais annoncer de bénéfice record.
Avant d’envisager la taxation ou la redistribution de ces fameux superprofits, une première question mérite donc d’être posée : comment la richesse créée est-elle effectivement répartie ?
🌍 Le travail représente 52,6 % du PIB mondial
L’Organisation internationale du travail (OIT) mesure la part du revenu du travail dans le produit intérieur brut. Cet indicateur comprend la rémunération des salariés, cotisations sociales patronales incluses, ainsi qu’une estimation de la rémunération du travail des indépendants.
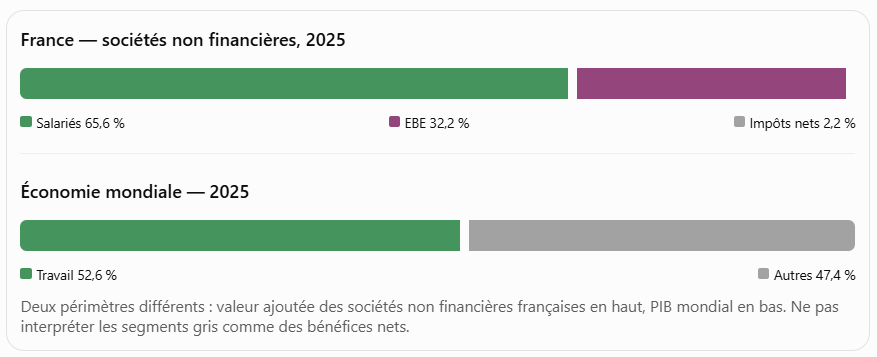
En 2025, cette part s’établit à 52,6 % au niveau mondial, contre 60,7 % en France.
| Indicateur, 2025 | Monde | France |
|---|---|---|
| Part du revenu du travail dans le PIB | 52,6 % | 60,7 % |
| Autres composantes du PIB | 47,4 % | 39,3 % |
Source : OIT, indicateur ODD 10.4.1, données 2025.
L’écart est significatif : la part revenant au travail est supérieure de 8,1 points de PIB en France à la moyenne mondiale.
Cette différence ne signifie pas que les salariés français sont systématiquement mieux payés, ni que la répartition des rémunérations est plus égalitaire. Elle indique simplement qu’une proportion plus importante de la richesse produite rémunère le facteur travail.
Une précaution est essentielle : les 47,4 % restants à l’échelle mondiale ne correspondent pas aux bénéfices des entreprises.
Ce solde comprend notamment l’excédent brut d’exploitation, le revenu mixte attribuable au capital et les impôts nets de subventions sur la production et les importations. Les agrégats bruts intègrent également la consommation de capital fixe, autrement dit l’usure économique des équipements et des actifs productifs.
Présenter l’ensemble de ce solde comme des profits distribuables serait une erreur comptable.
🇫🇷 En France, les entreprises consacrent deux fois plus aux rémunérations qu’à leur excédent d’exploitation
Pour approfondir la comparaison, il faut changer de périmètre et examiner les sociétés non financières françaises : industrie, commerce, construction et services non financiers.
Les comptes nationaux de l’Insee donnent, pour l’année 2025, les résultats suivants :
| Répartition de la valeur ajoutée | Montant | Part |
|---|---|---|
| Rémunération des salariés | 1 012,4 Md€ | 65,6 % |
| Excédent brut d’exploitation (EBE) | 497,5 Md€ | 32,2 % |
| Impôts nets des subventions sur la production | 33,8 Md€ | 2,2 % |
| Valeur ajoutée totale | 1 543,8 Md€ | 100 % |
Source : Insee, comptes nationaux annuels 2025, base 2020. Parts arrondies.
Pour 100 euros de valeur ajoutée, les sociétés non financières françaises consacrent donc environ 65,60 euros aux rémunérations, dégagent 32,20 euros d’excédent brut d’exploitation et acquittent 2,20 euros d’impôts sur la production nets des subventions.
Le rapport est d’environ deux euros de rémunérations pour un euro d’EBE.
Mais attention : l’EBE n’est pas un bénéfice net.
Il est calculé avant prise en compte de la consommation de capital fixe, des revenus financiers nets, des impôts sur les bénéfices et des autres opérations intervenant dans les comptes des entreprises.
Assimiler ces 497,5 milliards d’euros à une cagnotte que les actionnaires pourraient immédiatement se partager reviendrait donc à ignorer une partie essentielle du fonctionnement économique des entreprises.
Autre précision : ce tableau concerne les sociétés non financières, tandis que la comparaison internationale précédente porte sur l’ensemble de l’économie. Les deux indicateurs éclairent le même sujet, mais ne doivent pas être confondus.
📉 Le capital capte-t-il une part croissante de la richesse ?
La question mérite d’être examinée sur une période suffisamment longue.
Au niveau mondial, la part du travail est passée de 53,9 % du PIB en 2004 à 52,6 % en 2025, soit un recul de 1,3 point.
En France, l’évolution est différente : 60,0 % en 2004, contre 60,7 % en 2025.
Ces données ne permettent donc pas de soutenir l’idée d’un recul généralisé de la rémunération du travail dans toutes les économies.
Elles montrent une érosion modérée à l’échelle mondiale, mais pas en France sur cette période.
Cela ne signifie pas pour autant que les entreprises françaises ne peuvent pas bénéficier de rentes ou dégager des profits exceptionnels.
L’Insee observe d’ailleurs qu’en 2025, le taux de marge des sociétés non financières atteint 32,2 %, soit encore 1,5 point au-dessus de son niveau de 2019, malgré une diminution sur l’année.
Il existe donc une véritable question sur les niveaux de rentabilité, leur évolution, leur répartition entre secteurs et leur caractère éventuellement exceptionnel.
Mais elle ne peut être tranchée par la seule lecture d’un bénéfice exprimé en milliards d’euros.

💰 Bénéfice record, rente et superprofit : trois réalités différentes
Imaginons deux entreprises.
La première mobilise 100 milliards d’euros de capitaux et réalise un bénéfice annuel de 5 milliards. Son rendement comptable est de 5 %.
La seconde mobilise 100 millions d’euros de capitaux et réalise 20 millions de bénéfice. Son rendement atteint 20 %.
La première annonce un bénéfice 250 fois supérieur à celui de la seconde. Pourtant, c’est la seconde qui affiche le rendement le plus élevé.
Cela ne suffit pas à établir l’existence d’un superprofit, puisque les risques, les investissements nécessaires et les perspectives de croissance peuvent être différents.
Mais cet exemple montre pourquoi le montant absolu d’un bénéfice constitue un indicateur insuffisant pour apprécier son caractère excessif.
En économie, une rente correspond à un revenu supérieur à celui qui serait nécessaire pour maintenir un facteur de production dans son utilisation actuelle. Un profit exceptionnel peut, quant à lui, résulter d’un choc de prix, d’une situation temporaire de pénurie ou d’une circonstance imprévue.
Le superprofit peut être défini à partir de ces concepts, à condition de retenir une méthode explicite.
⚖️ L’Union européenne a déjà tenté de définir les superprofits
Contrairement à ce que pourrait laisser penser le débat politique, il est possible d’établir une définition opérationnelle d’un superprofit.
Lors de la crise énergétique, le règlement européen 2022/1854 a prévu une contribution temporaire de solidarité pour certaines entreprises des secteurs pétrolier, gazier, charbonnier et du raffinage.
Le mécanisme retenait comme base les bénéfices fiscaux de 2022 et/ou 2023 dépassant de plus de 20 % la moyenne des bénéfices fiscaux réalisés entre 2018 et 2021.
Une contribution d’au moins 33 % s’appliquait à la fraction ainsi définie comme excédentaire, en complément de la fiscalité ordinaire.
Ce dispositif avait des limites : le choix des années de référence, la prise en compte de l’inflation et les spécificités sectorielles pouvaient influencer le résultat.
Il présente néanmoins un mérite fondamental : le superprofit était défini par une règle vérifiable, et non par une appréciation subjective du montant des bénéfices.
🔎Taxer un superprofit suppose d’abord de l’identifier
Une fiscalité portant sur des profits réellement exceptionnels peut se défendre économiquement, particulièrement lorsqu’ils résultent d’une rente ou de circonstances extérieures à l’effort productif de l’entreprise.
Elle ne poursuit cependant pas le même objectif qu’une taxation supplémentaire des bénéfices ordinaires.
La distinction est importante.
Taxer une rente économique correctement identifiée peut produire moins de distorsions sur l’investissement que taxer le rendement normal du capital. Encore faut-il être capable de distinguer les deux.
À défaut, la fiscalité risque de pénaliser indistinctement les entreprises qui investissent, celles qui prennent des risques et celles qui bénéficient effectivement d’une situation exceptionnelle.
C’est pourquoi une analyse sérieuse devrait au minimum examiner la rentabilité rapportée aux capitaux engagés, son évolution historique, le coût du capital et l’environnement concurrentiel.
📏Conclusion : la richesse se mesure avant de se partager
Les chiffres ne permettent ni de nier l’existence de profits excessifs ni de considérer que chaque bénéfice important constitue une anomalie.
Ils rappellent d’abord une réalité : en France, la rémunération du travail représente une part importante de la valeur ajoutée, et les bénéfices nets ne doivent pas être confondus avec l’excédent brut d’exploitation.
Le débat économique gagnerait à distinguer clairement la rémunération normale du capital, les profits exceptionnels, les rentes économiques et les bénéfices effectivement distribués.
Le véritable enjeu n’est pas de déterminer si un profit paraît trop gros, mais d’établir s’il excède ce que justifient les capitaux engagés, les risques supportés et les conditions normales de concurrence.
Sans cette distinction, le superprofit reste avant tout un excellent argument de débat. Pas nécessairement un bon indicateur économique.
Sources statistiques et réglementaires
- Organisation internationale du travail — Revenus du travail et Agenda 2030
- ONU — Indicateurs de développement durable, objectif 10
- ONU — Profil statistique de la France
- Insee — Les comptes de la Nation en 2025
- Insee — Révisions des comptes nationaux 2023 à 2025
- Union européenne — Règlement 2022/1854
Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.